صادرات النفط الروسي المنقولة بحرًا تعاني ارتفاع تكاليف الشحن.. ما الأسباب؟ (مقال)

اقرأ في هذا المقال
- صادرات النفط الروسي المنقولة بحرًا انخفضت إلى 3.7 مليون برميل يوميًا
- علاوة أسعار الشحن شرق مضيق هرمز تُنافس الآن روسيا مباشرةً على السفن نفسها
- حجم صادرات النفط الروسي المنقولة بحرًا في أكتوبر/تشرين الأول بلغ 3.7 مليون برميل يوميًا
- المشغلون المقيمون في الإمارات باتوا يشكلون ثالث أكبر مجموعة ناقلة للنفط الروسي
رغم انتعاش الطلب من مشترين عديدين، تعاني صادرات النفط الروسي المنقولة بحرًا ارتفاع تكاليف الشحن، ويعود ذلك إلى اضطراب حركة مرور السفن في بعض الممرات البحرية المهمة عالميًا.
وتجدر الإشارة إلى أن منظومة النفط والغاز الروسية لا تعاني نقصًا في المشترين، بل تواجه غياب السيطرة على تكاليف الوصول إليهم، فبعد مرور 4 سنوات على القطيعة مع أوروبا أصبحت آسيا تستوعب 78% من الصادرات الروسية، وباتت 85% من تجارة روسيا الخارجية تُسوى بالروبل وعملات وطنية أخرى.
وتُظهر بيانات شهري أكتوبر/تشرين الأول المنصرم وأوائل نوفمبر/تشرين الثاني 2026 النقطة التي يصطدم عندها هذا النموذج بسقفه، إذ انخفضت صادرات النفط الروسي المنقولة بحرًا إلى 3.7 مليون برميل يوميًا، وهو أدنى مستوى لها منذ أبريل/نيسان الماضي.
وفي المدة من يناير/كانون الثاني إلى أكتوبر/تشرين الأول الماضيين، تراجعت الإيرادات الفيدرالية المتأتية من النفط والغاز والمواد الخام الأخرى بنسبة 14.1% على أساس سنوي، لتصل إلى نحو 6.44 تريليون روبل (77 مليارًا و280 مليون دولار).
*(الروبل روسي = 0.012 دولارًا أميركيًا).
التحديات التي تواجه صادرات النفط الروسي المنقولة بحرًا
لم يعد الطلب هو العائق، بل أصبحت التحديات التي تواجه صادرات النفط الروسي المنقولة بحرًا تكمن في تكاليف الشحن، والتأمين، وهيكلية خطوط الأنابيب، وآليات التسوية المالية.
وبالنسبة إلى المستثمرين والشركات والمسؤولين في منطقة الخليج العربي، فإن السؤال الجوهري ليس ما إذا كانت روسيا ستواصل عمليات البيع، بل يتعلق بحجم الخصم السعري والسفن التي تنقل الشحنات وعبر أي مسارات وبأي عملة ستجري التسوية.
وباتت الإجابة عن كل هذه التساؤلات ترتبط بطريقة أو بأخرى بمنطقة الخليج العربي.
“المراجحة” تدفع السفن الغربية إلى الانسحاب من تجارة النفط الروسي
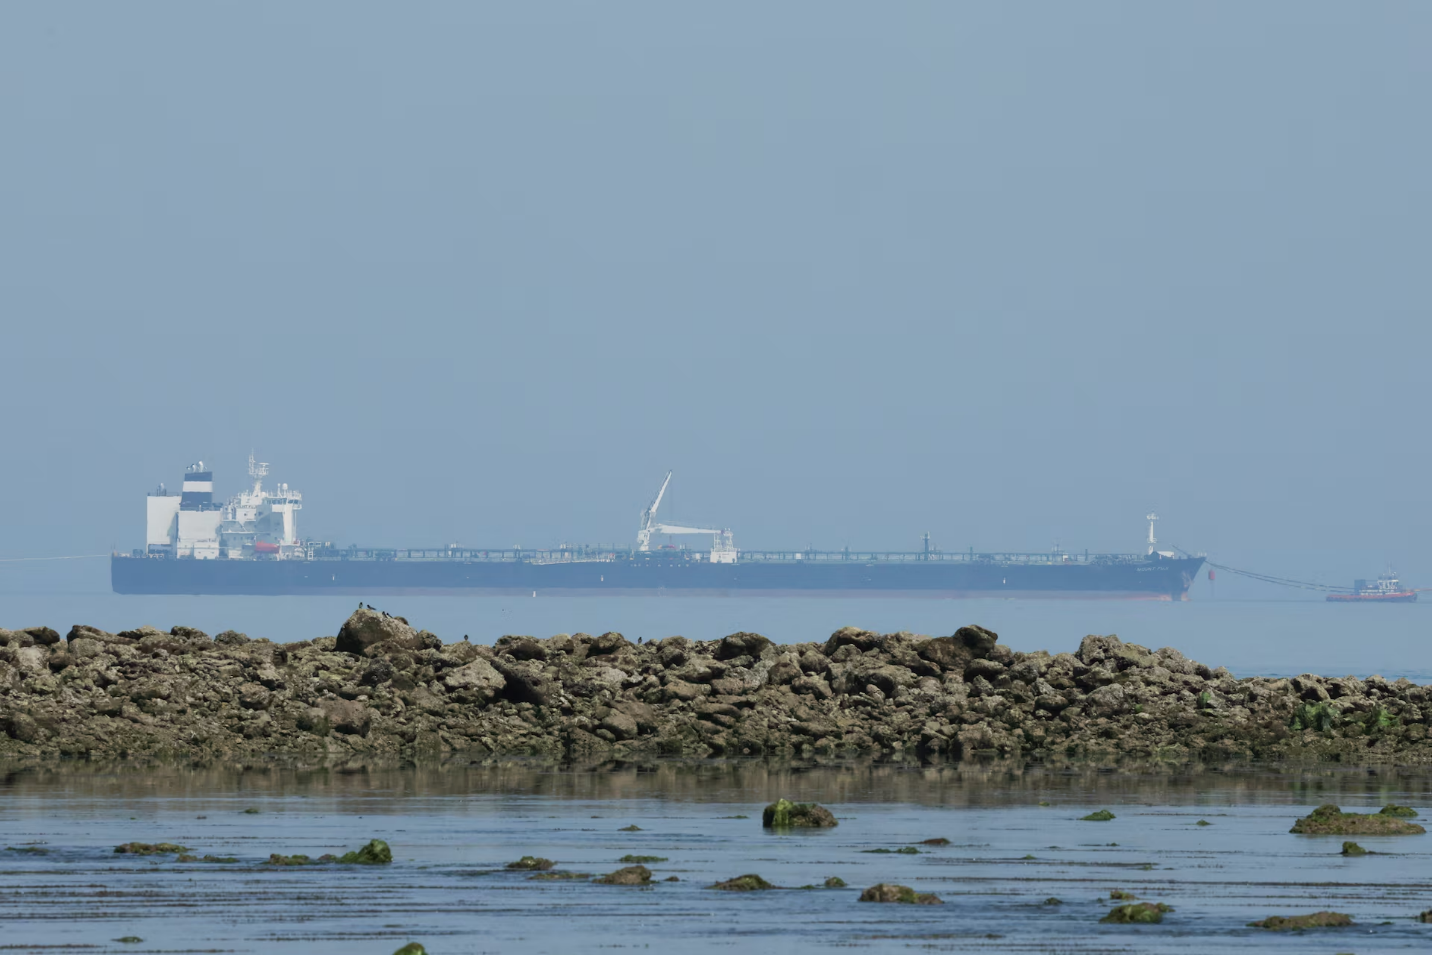
يتمثل التحول الأول في الجهة التي تتولى نقل النفط، ففي أكتوبر/تشرين الأول المنصرم نقلت ناقلات مرتبطة بدول مجموعة الـ7 (G7) نحو 906 آلاف برميل يوميًا من النفط الروسي، أي ما يعادل 24.2% من إجمالي الشحنات المنقولة بحرًا، وهي أدنى حصة للجانب الغربي منذ 7 أشهر.
وكان هذا الأسطول قد نقل في سبتمبر/أيلول الماضي 1.2 مليون برميل يوميًا، أي ما نسبته 29.2%.
وكان المالكون اليونانيون وراء الجزء الأكبر من هذا التراجع، إذ تُعد اليونان أكبر دولة مالكة للسفن في كل من الاتحاد الأوروبي ومجموعة الـ7، وخفض مالكوها حجم النفط الروسي الذي ينقلونه بأكثر من النصف في أكتوبر/تشرين الأول المنصرم مقارنةً بشهر سبتمبر/أيلول الماضي، ليصل إلى 8.3 مليون برميل.
ووفقًا لبيانات منصة “إس أند بي غلوبال كوموديتيز آت سي” (S&P Global Commodities at Sea) و”مجموعة ماريتايم إنتلجنس ريسك سويت” (Maritime Intelligence Risk Suite)، يُعد هذا أدنى مستوى منذ ديسمبر/كانون الأول 2024.
ويعود السبب في ذلك إلى دوافع تجارية بحتة لا سياسية، فقد رصدت منصة “إس أند بي غلوبال” خروج 4 ناقلات يونانية من طراز أفراماكس (بسعة 100 ألف طن ساكن) و4 ناقلات من طراز سويزماكس (بسعة 135 ألف طن ساكن) من المسارات الروسية، تزامنًا مع اقتراب أسعار الشحن العالمية من مستويات قياسية.
في غضون ذلك، أدى تزايد الطلب على السفن الكبيرة لنقل النفط إلى مناطق شرقي مضيق هرمز -بجانب علاوات المخاطر المرتبطة بالحرب بين الولايات المتحدة وإيران- إلى جعل عمليات الشحن في منطقة الخليج أكثر جاذبية.
وتؤكد الأرقام وجود هذه المراجحة (الاستفادة من فروق الأسعار)، ففي أكتوبر/تشرين الأول المنصرم كانت الإيرادات المحققة من نقل النفط الروسي من بحر البلطيق إلى الهند أقل بنحو 46 ألفًا و300 دولار يوميًا مقارنة بالمؤشر العالمي لناقلات سويزماكس، وهي فجوة تضاعفت مقارنة بشهر سبتمبر/أيلول الماضي.
وبحلول أوائل نوفمبر/تشرين الثاني الجاري، انخفضت تكاليف استئجار ناقلات أفراماكس من بحر البلطيق إلى غرب الهند، لتتراوح بين 19 و21 مليون دولار للرحلة الواحدة، بعد أن كانت 23 مليون دولار، في حين تراجعت تكاليف ناقلات سويزماكس على المسار ذاته من 27 مليون دولار إلى 23 مليون دولار.
ويشكّل البحر الأسود عامل توتر إضافيًا، إذ يتجنب مالكو السفن اليونانيون العمل في هذه المنطقة.
ووصلت علاوة مخاطر الحرب الإضافية على صادرات النفط من البحر الأسود -وفقًا لمنصة “بلاتس”- إلى 5 دولارات للبرميل بحلول السادس من نوفمبر/تشرين الثاني الجاري، وهو أعلى مستوى سُجل منذ بدء رصد هذه البيانات في أكتوبر/تشرين الأول 2022.
انخفاض صادرات النفط الروسي المنقولة بحرًا
سجّل مركز مؤشر الأسعار (PIC) انخفاضًا طفيفًا بنسبة 2% فقط في صادرات النفط الروسي المنقولة بحرًا في أكتوبر/تشرين الأول المنصرم، مقارنةً بالشهر السابق، إذ عوضت الزيادة البالغة 33% من المواني الشمالية جزءًا من الانخفاض في الغرب.
ويشير المركز إلى أن حمولة ناقلات سويزماكس المتاحة تجاوزت الطلب على بعض خطوط الشحن في شمال غرب أوروبا، وكذلك حمولة ناقلات أفراماكس في البحر الأبيض المتوسط في أوائل نوفمبر/تشرين الثاني الجاري.
ولم يرصد المركز أي مشكلات تشغيلية للمشاركين في السوق، نتيجة انسحاب السفن اليونانية.
وتُعدّ هذه الآلية مهمة لمنطقة الخليج العربي، فعلاوة أسعار الشحن شرق مضيق هرمز -التي تُفرض في ظل الحرب- تُنافس الآن روسيا مباشرةً على السفن نفسها.
وعندما ترتفع أسعار الشحن في الخليج العربي تفقد البراميل الروسية إمكان الوصول إلى حمولات السفن الغربية المتوافقة مع المعايير، وتتجه أكثر نحو أساطيل الظل.
استقرار أحجام الصادرات
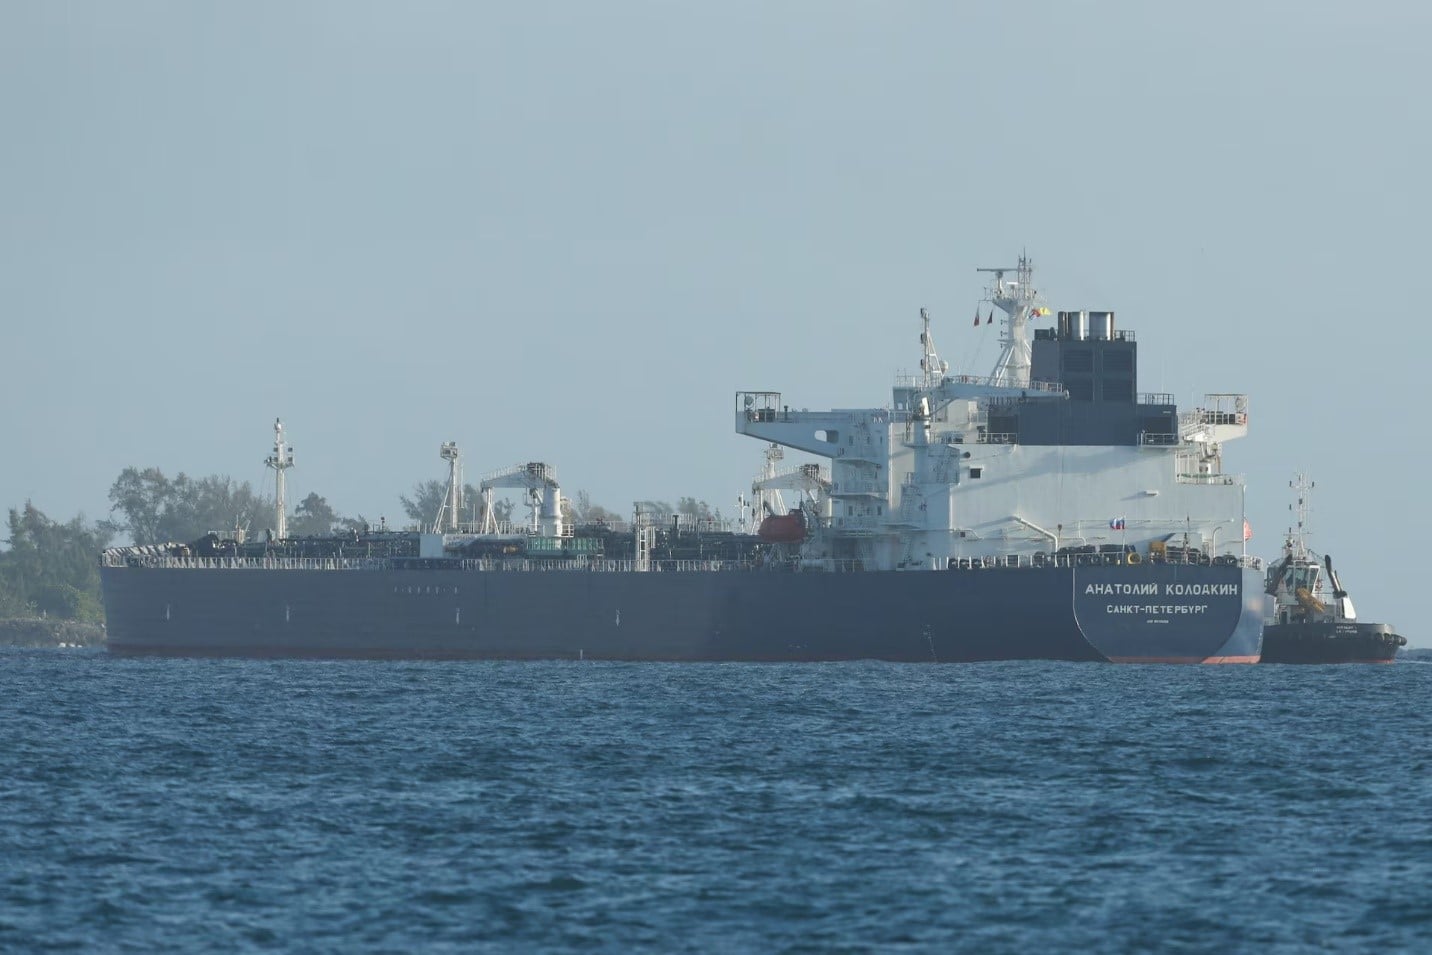
ووفقًا لبيانات منصة “كوموديتيز آت سي” (CAS)، بلغ حجم صادرات النفط الروسي المنقولة بحرًا في أكتوبر/تشرين الأول المنصرم 3.7 مليون برميل يوميًا، بانخفاض نسبته 9% عن شهر سبتمبر/أيلول الماضي، و10% مقارنة بالمدة نفسها من العام الماضي.
ويُعد هذا المستوى الأدنى منذ أبريل/نيسان الماضي، على الرغم من أنه ما يزال أعلى من المعدلات المسجلة في المدة من يناير/كانون الثاني إلى مارس/آذار الماضيين.
وظلت أحجام أكتوبر/تشرين الأول الماضي أعلى من المتوسط السنوي للمدة 2022-2025، الذي تقدره وكالة الطاقة الدولية بما يتراوح بين 3.25 و3.5 مليون برميل يوميًا.
ويعود جزء من هذا الصمود إلى تحول في تركيبة الصادرات من المنتجات المكررة إلى النفط، مدفوعًا بالحظر الذي فرضته روسيا على صادرات الديزل.
وهناك 3 عوامل تفسر التراجع المسجل في أكتوبر/تشرين الأول المنصرم، ربما كانت الهجمات في البحر الأسود عاملًا حاسمًا.
ويضاف إلى ذلك توسيع المملكة المتحدة لعقوباتها ضد الناقلات التي تعمل بطرق غير مشروعة، وقيام دول الاتحاد الأوروبي بتفتيش السفن في المياه الدولية، ما زاد من صعوبة نقل الشحنات الروسية تحت أعلام دول أخرى.
ولم تختفِ كميات النفط التي توقفت الأساطيل الغربية عن نقلها، إذ ما يزال الاتحاد الأوروبي ومجموعة الـ7 يسمحان لشركاتهما بنقل النفط الروسي إلى دول ثالثة، بشرط أن يكون سعر الشحنات أقل من سقف السعر الذي حدده الاتحاد الأوروبي عند 44.1 دولارًا للبرميل.
وفي أكتوبر/تشرين الأول المنصرم، نقلت أساطيل من خارج مجموعة الـ7 2.8 مليون برميل يوميًا، معظمها عبر ما يُعرف بأسطول الظل، إذ نقلت شركات مقرها هونغ كونغ 27.7 مليون برميل، وشركات يملكها أشخاص روس 22.5 مليون برميل، في حين نقلت شركات مقرها الإمارات 15.6 مليون برميل.
ويستحق هذا الرقم الأخير اهتمامًا خاصًا في المنطقة، إذ بات المشغلون المقيمون في الإمارات يشكلون ثالث أكبر مجموعة ناقلة للنفط الروسي.
مع انتقال لندن وبروكسل من الاكتفاء باللوائح التنظيمية على الورق إلى إجراء تفتيش فعلي للسفن في عرض البحر، فإن مخاطر عدم الامتثال بالنسبة للملاك وشركات التأمين والبنوك ومقدمي الخدمات المينائية المسجلين في دول الخليج العربي تتزايد مع كل شحنة.
واردات الصين من النفط
على جانب الطلب، يشهد الطلب الآسيوي تعافيًا، فقد ارتفعت واردات الصين من النفط في أكتوبر/تشرين الأول المنصرم بنسبة 13% مقارنة بشهر سبتمبر/أيلول الماضي، لتصل إلى نحو 10.21 مليون برميل يوميًا، وهو أعلى مستوى منذ مارس (حين بلغ المتوسط 11.77 مليون برميل يوميًا).
وكانت الواردات الصينية قد بدأت في الانخفاض منذ أبريل/نيسان الماضي مع تصاعد الحرب في الشرق الأوسط، لتصل إلى أدنى مستوياتها عند 7.12 مليون برميل يوميًا في يونيو/حزيران الماضي.
وتدفع بكين مبالغ أكبر مقابل كميات أقل، إذ استوردت الصين في شهر أكتوبر/تشرين الأول الماضي 41.94 مليون طن من النفط بقيمة 34.15 مليار دولار، أي بمتوسط نحو 111 دولارًا للبرميل، مقارنة بـ91 دولارًا في شهر سبتمبر/أيلول الماضي.
وعلى مدى الأشهر الـ10 الأولى انخفض حجم الواردات بنسبة 15.1%، ليصل إلى قرابة 400 مليون طن (9.61 مليون برميل يوميًا)، في حين ارتفعت فاتورة الاستيراد بنسبة 4.5% لتصل إلى 256.57 مليار دولار.
وكانت روسيا والمملكة العربية السعودية والبرازيل أكبر 3 موردين للنفط للصين خلال الأشهر الـ8 الأولى من عام 2026، ومن المقرر صدور بيانات تفصيلية حول الموردين في 20 نوفمبر/تشرين الثاني الجاري.
وفي الوقت نفسه، أصبحت الهند الوجهة الرئيسة للنفط الروسي المنقول بحرًا، إذ ارتفعت الشحنات بنسبة 70% مقارنة بمستويات شهر فبراير/شباط الماضي، لتصل إلى 1.85 مليون برميل يوميًا.
أما التدفقات اليومية المتوسطة إلى الصين فقد ارتفعت في مطلع الخريف بنسبة 13.6%، لتصل إلى 1.68 مليون برميل.
فيلينا تشاكاروفا متخصصة في الشؤون السياسية بالدول المنتجة للطاقة.
*هذا المقال يمثّل رأي الكاتبة ولا يعبّر بالضرورة عن رأي منصة الطاقة.
موضوعات متعلقة..
اقرأ أيضًا..