عودة أسواق الشحن البحري إلى الأوضاع الطبيعية مستبعدة قبل منتصف 2027 (تقرير)

اقرأ في هذا المقال
- أسواق الناقلات سجلت مستويات قياسية رغم فقدان كميات النفط القادمة من الشرق الأوسط
- أسواق ناقلات البضائع السائبة تواصل أداءها القوي مدعومة بالطلب الصيني المرتفع على السلع الأساسية
- توقعات بعودة نمو الطلب العالمي على النفط إلى المسار الإيجابي بحلول عام 2027
- طلبات بناء السفن شهدت تضاعفًا يقارب 4 أمثالها منذ بداية العام
ما تزال أسواق الشحن البحري تعاني تداعيات أزمة جيوسياسية متصاعدة واضطراب الإمدادات خصوصًا في منطقة الشرق الأوسط.
وامتد التهديد حاليًا ليشمل البحر الأحمر، إذ تعوق هجمات الحوثيين صادرات السعودية من النفط عبر مضيق باب المندب، وفق تحديثات القطاع لدى منصة الطاقة المتخصصة (مقرّها واشنطن).
ويفترض التحليل الصادر عن شركة فيسون نوتيكال الأميركية (Veson Nautical) حدوث بعض التحسن في تدفقات النفط من الشرق الأوسط خلال الربع الرابع من عام 2026، إلا أن عودة أسواق الشحن البحري كاملةً إلى أوضاعها الطبيعية تظل مستبعدة قبل منتصف عام 2027 على الأقل.
في هذا الإطار، فإن استمرار غياب حركة العبور عبر قناة السويس يُبقي مسافات الرحلات مرتفعة بالنسبة إلى سفن نقل المركبات وسفن الحاويات، وهو وضع من المتوقع أن ينعكس مساره بدءًا من عام 2028.
تطورات أسواق الناقلات
سجّلت أسواق ناقلات النفط مستويات قياسية مرتفعة رغم فقدان كميات النفط القادمة من الشرق الأوسط، إذ تؤدي عمليات النقل من سفينة إلى أخرى، وتحويل مسارات السفن بعيدًا عن السويس، والرحلات الطويلة عبر المحيط الأطلسي إلى استنزاف السعة المتاحة بمعدل أسرع من وتيرة فقدان أحجام الشحنات.
وتواصل أسواق ناقلات البضائع السائبة أداءها القوي مدعومة بالطلب الصيني المرتفع على السلع الأساسية، رغم أن نمو المعروض من السفن من المتوقع أن يتجاوز الطلب بدءًا من عام 2027، وفقًا لتقرير نشره موقع “ريفييرا ماريتايم ميديا”.
وشهدت إيرادات سفن الحاويات ارتفاعًا طفيفًا وسط أحاديث أولية عن عودة جزئية للملاحة في البحر الأحمر، في حين ما تزال سوق غاز النفط المسال تعاني اضطرابات حادة، إذ من المتوقع أن تنخفض أحجام الصادرات من الشرق الأوسط بنسبة 48% في عام 2026.
ويأتي ذلك مع تأكيد شركة أرامكو السعودية استمرار تعليق صادرات البروبان في النصف الأول من عام 2027.
واستمرت سفن نقل المركبات في تحقيق أداء متميز، إذ ارتفعت أسعار الشحن لسفن نقل السيارات والشاحنات بصورة حادة مجددًا بفضل ربع آخر من الصادرات الصينية الهائلة للمركبات.
ويرى محللون أن العودة إلى مسارات العبور الأقصر عبر السويس بدءًا من عام 2028 ما تزال تهدد باختلال التوازن الحالي الدقيق بين العرض والطلب.
وعبر هذه الأسواق الـ5، سيستمر التفاعل بين الصراع المتصاعد في الشرق الأوسط، والاضطرابات المستمرة في البحر الأحمر ومضيق هرمز، والنمو المتسارع في سجل طلبيات بناء السفن الجديدة، والتحول الهيكلي في الاقتصاد الصيني، في رسم مسار الأسواق حتى عام 2029.
ويوضح الرسم البياني الآتي -الذي أعدّته منصة الطاقة المتخصصة- التوقعات بشأن قيمة ناقلات النفط بين عامي 2026 و2030:
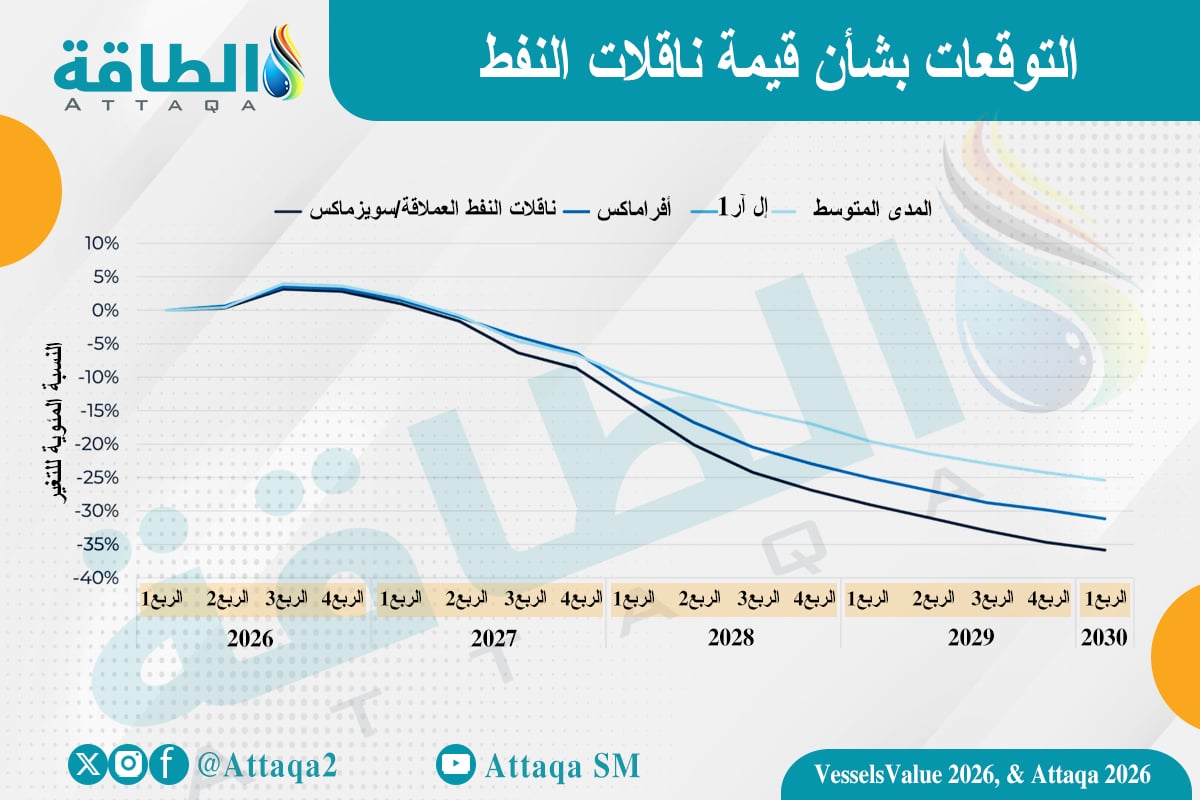
وسجّلت إيرادات العقود الفورية لناقلات النفط الخام العملاقة في الربع الثالث مستويات تفوق 200 ألف دولار يوميًا، في حين بلغ متوسط إيرادات ناقلات المنتجات النفطية من فئة (المدى المتوسط) نحو 40 ألف دولار يوميًا.
وأدت حالات عدم الكفاءة التشغيلية الحادة -بما في ذلك عمليات النقل من سفينة إلى أخرى قبالة سواحل عُمان وتحويل مسار السفن بعيدًا عن مضيق باب المندب- إلى استنزاف السعة المتاحة ودفع الأسعار إلى مستويات قياسية رغم تراجع شحنات النفط من الشرق الأوسط.
ويواجه كل من مضيق هرمز ومضيق باب المندب تهديدات فعلية، وتضرر خط أنابيب النفط الخام (شرق-غرب) الذي يغذّي ميناء ينبع، ومن المتوقع تحسن تدفقات النفط من الشرق الأوسط خلال الربع الرابع، إلا أن استعادة القدرة التشغيلية الكاملة تبدو مستبعدة قبل منتصف عام 2027 على أقل تقدير.
ومن المتوقع أن يعود نمو الطلب العالمي على النفط إلى المسار الإيجابي بحلول عام 2027، مدفوعًا بالحاجة إلى تجديد المخزونات التجارية والإستراتيجية لتتجاوز مستويات ما قبل الحرب، ما يشير إلى طلب قوي على خدمات الناقلات البحرية حتى عام 2027.
وتضاعفت طلبات بناء السفن إلى نحو 4 أمثالها منذ بداية العام؛ إذ تم التعاقد على بناء 198 ناقلة نفط عملاقة حتى الآن في عام 2026، مقارنة بـ89 ناقلة خلال عام 2025 بأكمله.
وهذا رفع نسبة حجم الطلبات الجديدة إلى حجم الأسطول القائم لتصل إلى 37%، وتستحوذ ناقلات النفط الخام حاليًا على 80% من إجمالي طلبات الناقلات الجديدة.
وبالمثل، ارتفعت قيم الأصول بالتوازي مع ارتفاع الإيرادات، إذ صعدت قيمة ناقلات النفط العملاقة التي يبلغ عمرها 5 سنوات بنسبة 70% منذ بداية العام لتصل إلى 196.3 مليون دولار، وارتفعت أسعار بناء الناقلات العملاقة الجديدة بنسبة 8.4%، لتصل إلى 138 مليون دولار.
ومن المتوقع أن يتجاوز نمو المعروض معدلات نمو الطلب بدءًا من عام 2027، مع اتساع الفجوة بينهما خلال السنوات المتبقية من فترة التوقعات، بحسب تقرير اطلعت عليه منصة الطاقة المتخصصة.
سفن البضائع السائبة
بلغ متوسط إيرادات سفن “كيب سايز” (Capesize) نحو 41 ألف دولار أميركي يوميًا في الربع الثالث، بزيادة قدرها 66% مقارنة بالربع الثالث من عام 2025.
ويوضح الرسم البياني الآتي -الذي أعدّته منصة الطاقة المتخصصة- التوقعات بشأن قيمة ناقلات البضائع السائبة بين عامي 2026 و2030:
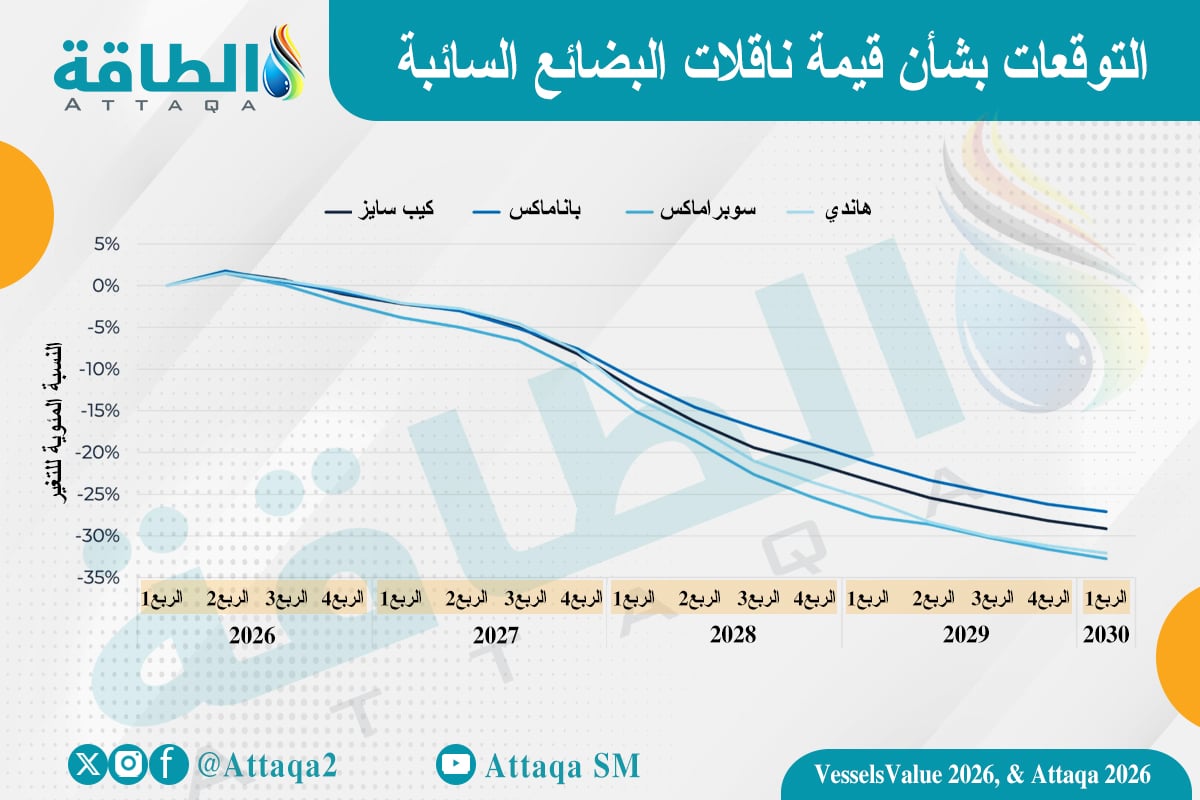
وبلغ متوسط أسعار الشحن لسفن “سوبراماكس” قرابة 20 ألف دولار أميركي يوميًا، ارتفاعًا من نحو 15 ألف دولار أميركي في العام السابق، مدفوعًا بطلب صيني قوي على خام الحديد والبوكسيت.
وسجّلت الصادرات الصينية نموًا بنسبة 19.3% على أساس سنوي خلال الأشهر الـ8 الأولى من عام 2026، إذ بلغ معدل واردات خام الحديد 1.28 مليار طن سنويًا في شهرَي يوليو/تموز وأغسطس/آب الماضيَين. ويأتي ذلك على الرغم من انكماش إنتاج الصلب بنسبة 3.1%.
ويشير هذا النمو إلى تكوين مخزونات كبيرة في المواني بدلًا من الطلب المرتبط بالاستعمال النهائي.
ومن المتوقع أن يبلغ نمو الطلب نحو 2.6% سنويًا حتى عام 2029، وهي نسبة تقل عن معدل نمو المعروض من الأسطول البالغ 3.8%، ما يشير إلى ضغوط هبوطية تدريجية على أسعار الشحن مع دخول السفن الجديدة (المدرجة في سجل الطلبات) إلى الخدمة خلال عامَي 2027 و2028.
ومن شأن زيادة وتيرة الإنتاج في مشروع “سيماندو” أن تؤدي إلى زيادة متوسط مسافات النقل، إذ يحل البوكسيت وخام الحديد القادمان من غينيا (عبر مسافات طويلة) تدريجيًا محل الإمدادات الأسترالية (التي تتطلب مسافات أقصر).
وهذا يوفر دعمًا هيكليًا لمؤشر “الطن-ميل” حتى مع تراجع الطلب الصيني على الصلب بصورة أكبر.
وشهدت قيم السفن المستعملة مزيدًا من التحسن في الربع الثالث، إذ ارتفعت قيمة سفن “كيب سايز” التي يبلغ عمرها 5 سنوات بنسبة 6.5%، وسفن “باناماكس” بنسبة 3.5%، وسفن “سوبراماكس” بنسبة 5.2%، وسفن “هاندي بالكرز” بنسبة 2.9%.
ومن المتوقع أن يبلغ متوسط صافي نمو الأسطول نحو 4.2% سنويًا خلال الفترة 2026-2029، مع احتمال حدوث زيادة معتدلة في عمليات التخريد (إخراج السفن من الخدمة) قرب نهاية هذه الفترة، نظرًا إلى أن 42% من الأسطول ستدخل ضمن الفئة العمرية التي تتراوح بين 10 و15 عامًا.
سفن الحاويات
سجّلت إيرادات قطاع سفن الحاويات ارتفاعًا طفيفًا بنسبة 4.1% تقريبًا عبر مختلف أحجام السفن في الربع الثالث، بالتزامن مع ظهور نقاشات بين شركات الشحن الكبرى حول العودة الجزئية إلى مسار البحر الأحمر، وإن كان هذا التحول ما يزال هشًا نظرًا إلى استمرار المخاوف الأمنية في المناطق الجنوبية من المنطقة.
وتحسّنت أحجام الشحن بين آسيا وأميركا الشمالية بنسبة 3.2% منذ بداية العام وحتى الآن في أعقاب الهدنة المتعلقة بالرسوم الجمركية، في حين حافظ النمو العالمي للأحجام -البالغ 4.9% منذ بداية العام- على مستويات طلب جيدة، مدفوعًا بمساري آسيا-أوروبا (زائد 9.1%) وحركة الشحن داخل آسيا (زائد 6.5%).
ويوضح الرسم البياني الآتي -الذي أعدّته منصة الطاقة المتخصصة- التوقعات بشأن قيمة سفن الحاويات بين عامي 2026 و2030:
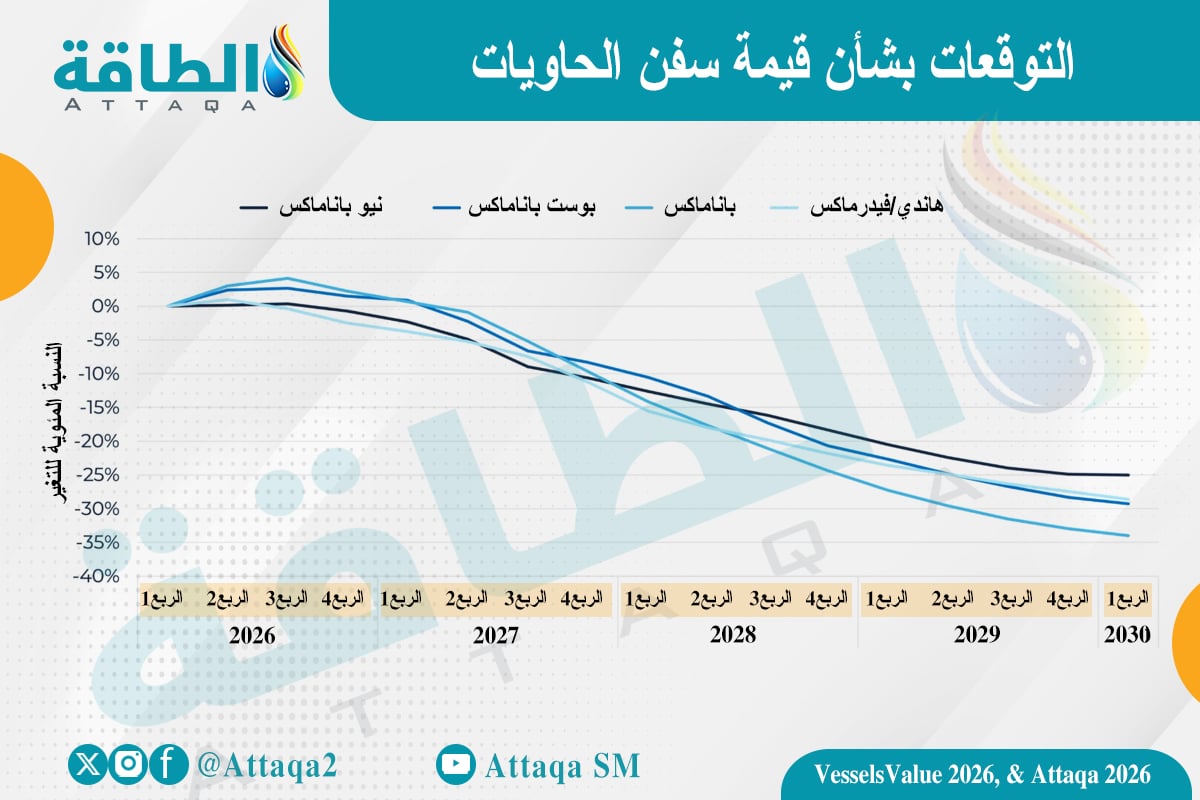
ومن المتوقع أن يبلغ معدل نمو الطلب (مقاسًا بمعيار “وحدة مكافئة لـ20 قدمًا – ميل بحري”) 4.9% في عام 2026، وأن يبلغ متوسطه 4.1% سنويًا خلال الفترة 2027-2029 مع استمرار توسع الصادرات الصينية.
تجدر الإشارة إلى أن الاضطرابات المستمرة في قطاع الطاقة قد تؤثر سلبًا في أحجام الشحن في النصف الثاني من عام 2026.
ويتجاوز حجم طلبيات السفن الجديدة حاليًا 14 مليون وحدة مكافئة لـ20 قدمًا بعد طلب أكثر من 3 ملايين وحدة منذ بداية العام؛ ومن المتوقع أن يبلغ متوسط صافي نمو الأسطول 10.9% سنويًا خلال الفترة 2026-2029، وهو ما يفوق بصورة ملموسة معدل نمو الطلب (مقاسًا بمعيار 20 قدمًا – ميل بحري).
ومن المتوقع أن تنخفض أسعار الشحن بنسبة 32% تقريبًا في المتوسط خلال فترة التوقعات نظرًا إلى تجاوز المعروض لحجم الطلب، ويُتوقع أن تشهد عمليات تخريد السفن (الخروج من الخدمة) ارتفاعًا معتدلًا، لا سيما في فئة السفن التي تقل سعتها عن 3 آلاف وحدة مكافئة لـ20 قدمًا، إذ يُعد أسطول هذه الفئة الأقدم.
ناقلات غاز النفط المسال
شهدت أحجام غاز النفط المسال والغاز البتروكيماوي والأمونيا مزيدًا من الانخفاض في الربع الثالث، إلا أن الأرباح ظلت متماسكة بفضل اتساع هامش فرق السعر (المراجحة)، والازدحام في قناة بنما، وأوجه القصور الأوسع في السوق، وارتفعت صادرات البروبان الأميركية بنحو 9% منذ بداية العام وحتى الآن، ما عوّض جزئيًا النقص في الكميات القادمة من الشرق الأوسط.
إزاء ذلك، أخطرت شركة “أرامكو السعودية” عملاءها بأنها ستعلّق صادرات البروبان في النصف الأول من عام 2027، وهو ما سيؤثر سلبًا في إجمالي تدفقات غاز النفط المسال في العام المقبل، حتى في حال إعادة فتح مضيق هرمز بالكامل.
وتعمل حركة العبور في قناة بنما بكامل قدرتها وسط نشاط أميركي مكثف وتزايد المنافسة من ناقلات النفط وناقلات الغاز المسال، مع فرض قيود على الغاطس (عمق السفينة) بسبب ظاهرة “إل نينيو” بوصفه إجراءً احترازيًا للأشهر المقبلة.
ومن المتوقع أن تنمو صادرات الولايات المتحدة من غاز النفط المسال بنحو 13% في عام 2026، متسارعةً من معدل نمو بلغ 3.2% في عام 2025.
وفي المقابل، ما يزال من المتوقع أن تنخفض أحجام الصادرات من الشرق الأوسط بنسبة 48% في عام 2026، ثم تتعافى بنحو 55% في عام 2027، لكنها ستظل أقل بنحو 20% عن مستويات عام 2025.
وتبلغ نسبة سجل الطلبيات إلى حجم الأسطول الحالي لناقلات الغاز العملاقة/ناقلات الأمونيا العملاقة نحو 38% (وتصل إلى 48% لفئة الناقلات متوسطة الحجم).
ومن المتوقع أن يبلغ متوسط صافي نمو الأسطول نحو 9.2% سنويًا، ما يضع توازن السوق تحت الضغط بدءًا من عام 2027، نظرًا إلى أن الأسطول حديث نسبيًا ولا يتيح مجالًا كبيرًا لتخفيف الضغط عبر إخراج السفن القديمة من الخدمة (الخردة).
سفن نقل المركبات
بلغ متوسط أسعار الاستئجار الزمني لمدة عام لسفن نقل السيارات والشاحنات القياسية 73 ألفًا و300 دولار أميركي/يوميًا في الربع الثالث (بزيادة 36.9% مقارنة بالربع السابق)، في حين بلغ المتوسط للسفن متوسطة الحجم 48 ألفًا و450 دولارًا أميركيًا/يوميًا (بزيادة 31.4% مقارنة بالربع السابق).
وأدى دخول مشغلين جدد لخدمة خطوط التجارة في الشرق الأوسط، إلى جانب تغيير الشركات الكبرى العاملة في الملاحة الدولية مساراتها عبر رأس الرجاء الصالح، إلى إبقاء سوق الاستئجار في حالة شح استثنائي في المعروض.
وارتفعت صادرات الصين من المركبات الخفيفة بنسبة 68% على أساس سنوي لتصل إلى 7.1 مليون وحدة خلال الفترة من يناير/كانون الثاني إلى أغسطس/آب 2026 (إذ ارتفعت صادرات المركبات الكهربائية بنسبة 114% على أساس سنوي لتتجاوز مليوني وحدة).
وهذا عوّض -وبفارق كبير- الانخفاض البالغ 11.6% على أساس سنوي في مبيعات المركبات داخل السوق الصينية المحلية.
وقفزت عقود بناء السفن الجديدة بنحو 850% على أساس سنوي، مع تسجيل 57 طلبًا جديدًا (بسعة إجمالية تبلغ 386 ألفًا و720 وحدة مكافئة للسيارات) منذ بداية العام وحتى الآن؛ وقد تمت جميع هذه الطلبات في أحواض بناء سفن صينية للتسليم في الفترة ما بين عامي 2028 و2030.
ومن المتوقع أن تنمو السعة الاستيعابية للأسطول بنسبة 8.1% هذا العام وبنسبة 6.4% في عام 2027، في ظل غياب شبه تام لعمليات تخريد السفن منذ عام 2021، ويُتوقع تحويل مسار أكثر من مليونَي مركبة صينية إلى وسائل شحن بديلة هذا العام بسبب عدم توافر عدد كافٍ من السفن.
موضوعات متعلقة..
اقرأ أيضًا..
المصدر:
تقرير أسواق الشحن البحري من “ريفييرا ماريتايم ميديا”.