إيرادات صادرات النفط والغاز الروسية تشهد أقوى أسابيعها منذ غزو أوكرانيا.. لماذا؟ (مقال)


اقرأ في هذا المقال
- روسيا باعت الغاز عبر خطوط الأنابيب للصين بخصمٍ وصل إلى 56%
- كميات خام “الأورال” المحملة من مواني بحر البلطيق ارتفعت بنسبة 14.9%
- صادرات خام إسبو عبر ميناء كوزمينو ارتفعت بنسبة 5.9% لتصل إلى 36.5 مليون طن
- الطلب الهندي يظل عرضة للمنافسة بمجرد عودة نفط دول الخليج العربي إلى الأسواق
شهدت إيرادات صادرات النفط والغاز الروسية أقوى أسابيعها منذ غزو أوكرانيا، ويعود ذلك جزئيًا إلى زيادة الطلب ونقص الإمدادات من دول الخليج العربي، إذ لم يأتِ هذا الإنجاز نتيجة جهدٍ فعلي منها.
وبلغت قيمة شحنات النفط المنقولة بحرًا 2.76 مليار دولار في الأسبوع المنتهي في 25 أكتوبر/تشرين الأول 2026، وهو أعلى مستوى منذ بدء الغزو الروسي لأوكرانيا.
خلال الأيام الـ7 نفسها، استضافت موسكو “منتدى الدول المصدرة للغاز”، واقترحت آلية تنسيق على غرار تحالف “أوبك+”، وباعت الغاز عبر خطوط الأنابيب للصين بخصمٍ وصل إلى 56%.
وشهدت روسيا قيام أكبر عملائها من مشتري النفط باختبار بدائل من غرب أفريقيا والبرازيل، فضلًا عن تحميل ناقلات -خاضعة للعقوبات- بوقود الديزل المتجه إلى الولايات المتحدة.
إن هذا المشهد لا يمثل عودةً قوية لروسيا، بل هو مجرد “تحصيل ريع” في ظل ظروفٍ لا تملك موسكو قرار التحكم فيها.
العلاوة السعرية لأصناف النفط الروسية
تُعد العلاوة السعرية التي تحظى بها أصناف النفط الروسية حاليًا نتاجًا مباشرًا لإغلاق مضيق هرمز والحملة البحرية الأميركية ضد المواني الإيرانية، وهما عاملان قابلان للزوال، ولا تملك روسيا أي سيطرة عليهما.
لذا.. فإن السؤال المطروح أمام المتخصصين والمستثمرين هذا الأسبوع ليس “كم ربحت روسيا؟”، بل “ما مقدار هذه الأرباح التي ستظل قائمةً بمجرد عودة إمدادات منطقة الخليج إلى طبيعتها؟”.
شحنات النفط الروسية المنقولة بحرًا
بلغ متوسط شحنات النفط الروسية المنقولة بحرًا 3.55 مليون برميل يوميًا في الأسابيع الـ4 المنتهية في 25 أكتوبر/تشرين الأول 2026، بانخفاض 30 ألف برميل يوميًا عن مدة الـ4 أسابيع السابقة وأدنى قراءة في 5 أسابيع، مع امتصاص ارتفاع عمليات التكرير المحلية الفارق.
وفي الأسبوع الأخير من تلك المدة، قامت 37 ناقلة بتحميل 26.93 مليون برميل، مقابل 31 سفينة و21.87 مليون برميل في الأسبوع السابق.
واستقر متوسط القيمة الإجمالية لـ4 أسابيع بالقرب من 2.61 مليار دولار أسبوعيًا، في حين ارتفع الأسبوع الواحد بنحو 430 مليون دولار إلى 2.76 مليار دولار.
ويشرح التركيب هذه الخطوة: ارتفعت قيمة خام إسبو لمدة 8 أسابيع متتالية، وهو ما يعوض تراجع قيمة الأورال.
واستحوذ المشترون الآسيويون -بما في ذلك الشحنات ذات الوجهات النهائية غير المعلنة- على 3.42 مليون برميل يوميًا.
واحتفظ باقي العملاء في منطقة البحر الأبيض المتوسط بـ130 ألف برميل يوميًا، وتركيا بنحو 80 ألف برميل يوميًا.
رغم ذاك، يظل حجم الصادرات عند أدنى مستوى له منذ 5 أسابيع، في حين تبلغ قيمة الصادرات أعلى مستوى لها منذ 3 سنوات ونصف.
وهذا يعني أن البائع يحصل على مكاسب استثنائية، ولا يكتسب حصة جديدة في السوق.
صادرات روسيا من النفط ومكثفات الغاز
تشير بيانات الأشهر الـ9 الأولى إلى حالة من التوسع، فقد ارتفعت صادرات روسيا من النفط ومكثفات الغاز إلى الأسواق الواقعة خارج رابطة الدول المستقلة بنسبة 6.9% على أساس سنوي خلال المدة من يناير/كانون الثاني إلى سبتمبر/أيلول 2026، لتصل إلى 4.8 مليون برميل يوميًا (ما يعادل 180 مليون طن).
ويأتي ذلك وفقًا لحسابات شركة أرغوس المستندة إلى بيانات شركتي “فورتيكسا” و”كبلر” ومعلومات من المشاركين في السوق.
وتركز هذا النمو في الشحنات المنقولة بحرًا، إذ ارتفعت كميات خام “الأورال” المحملة من مواني بحر البلطيق بنسبة 14.9% لتصل إلى 60.8 مليون طن.
وزادت صادرات خامي “الأورال” و”السيبيري الخفيف” عبر ميناء نوفوروسيسك بنسبة 17% لتصل إلى 19.4 مليون طن، على الرغم من أن المخاطر التي تواجه الملاحة في البحر الأسود ما تزال تحد من نشاط هذا المسار الجنوبي.
وفي الوقت نفسه، ارتفعت صادرات خام إسبو عبر ميناء كوزمينو بنسبة 5.9% لتصل إلى 36.5 مليون طن.
وارتفعت الشحنات المنقولة بحرًا إلى الصين في شهر سبتمبر/أيلول 2026 بنسبة 13.6% على أساس شهري، لتصل إلى 1.68 مليون برميل يوميًا -وهو أعلى مستوى منذ يناير/كانون الثاني الماضي- مدعومةً بتعافي عمليات التكرير في الصين وزيادة الأحجام المنقولة عبر طريق البحر الشمالي.
وفي المقابل، انخفضت الشحنات المتجهة إلى الهند بنسبة 13.6% لتصل إلى 1.8 مليون برميل يوميًا، مع استئناف تدفق النفط من الشرق الأوسط عبر مضيق هرمز جزئيًا.
نمو صادرات النفط والغاز الروسية
على الرغم من أن صادرات النفط والغاز الروسية تشهد نموًا إجماليًا، فإنها في الوقت نفسه تزداد تركزًا من الناحية العملية.
ويظل الطلب الهندي عرضة للمنافسة بمجرد عودة نفط دول الخليج العربي إلى الأسواق، ويظل الطلب الصيني خاضعًا لمتغيرات تكاليف الشحن.
ويُتيح توحيد أسعار الشحن للمشتري خيارات أوسع، إذ بدأت مصافي التكرير الصينية بشراء النفط من غرب أفريقيا والبرازيل للتسليم في ديسمبر/كانون الأول المقبل، بدفع علاوات تتراوح بين 15 و20 دولارًا أميركيًا للبرميل فوق سعر خام برنت، وذلك بعد انخفاض أسعار الشحن لمسافات طويلة.
واستلمت مصفاة تكرير مستقلة واحدة على الأقل شحنة برازيلية.
وتُعد الآلية واضحة؛ فارتفاع الصادرات من الخليج العربي -على الرغم من استمرار المخاطر في مضيق هرمز- دفع المشترين الآسيويين نحو أنواع النفط من الشرق الأوسط، ما أتاح شحن كميات كبيرة من النفط لمسافات طويلة، الأمر الذي خفض تكلفة البراميل البعيدة.
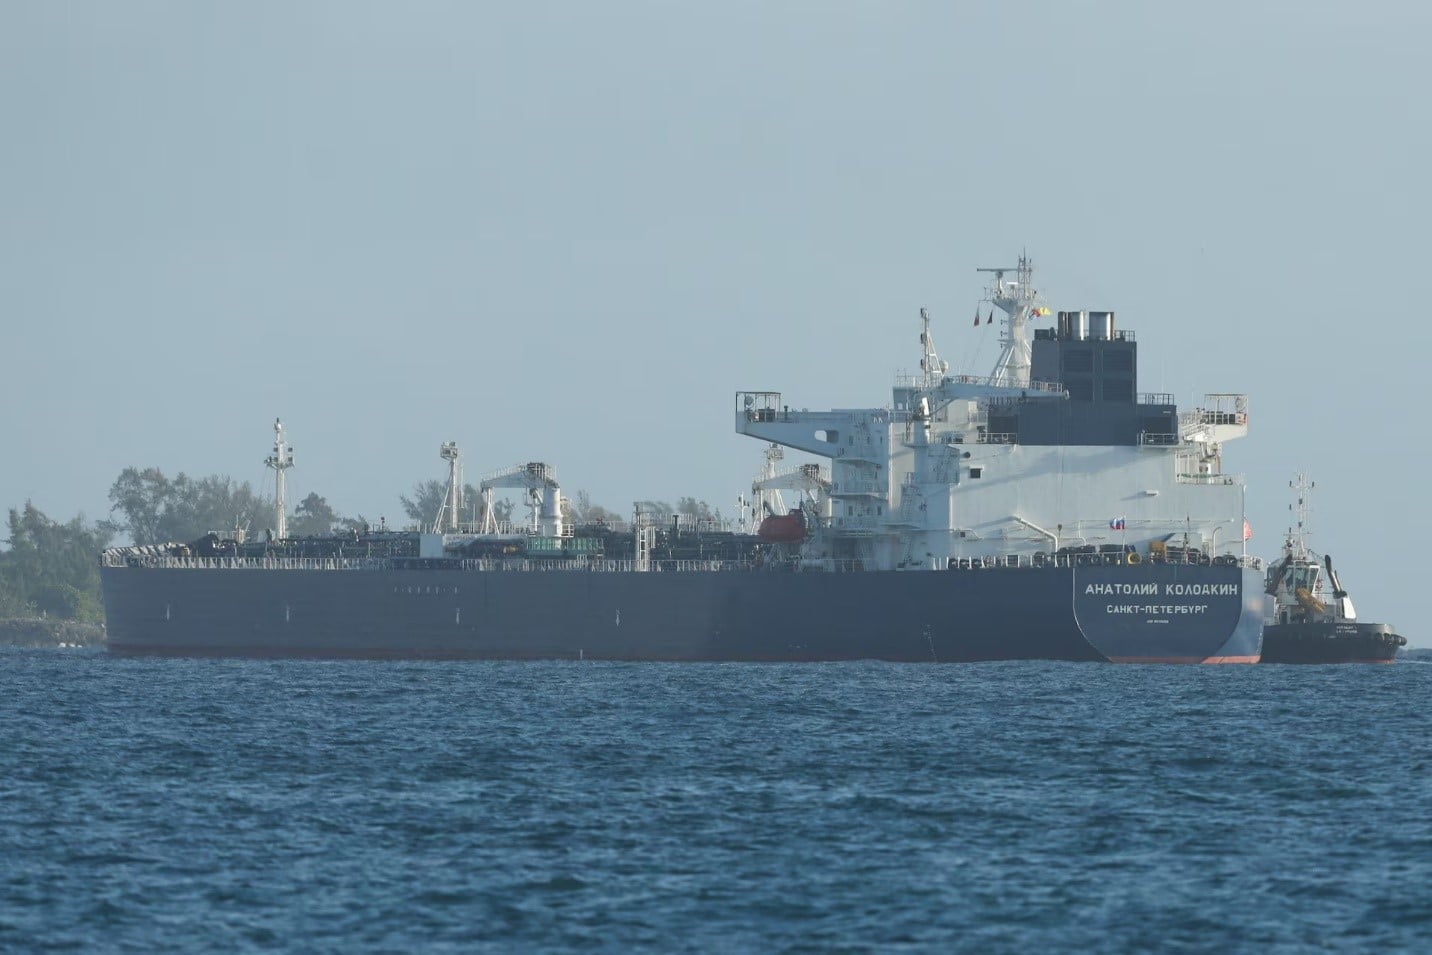
ويُظهر تاريخ تسعير خام إسبو ما يُتيحه ذلك، إذ عُرض هذا النوع من النفط بعلاوة قدرها 5 دولارات أميركية فوق سعر خام برنت في نهاية أغسطس/آب الماضي، و30 دولارًا أميركيًا في نهاية سبتمبر/أيلول الماضي، ويبلغ سعره حاليًا نحو 20 دولارًا أميركيًا.
ودفع اضطراب الإمدادات الناتج عن الحرب مع إيران المشترين الهنود والشركات الصينية الكبرى إلى شراء الشحنات نفسها، في حين أدى الحصار البحري الأميركي للمواني الإيرانية إلى إزالة النفط الإيراني الرخيص من قائمة مشتريات المصافي المستقلة، ورفع من استعدادها للدفع.
وتُعد هذه هي أهم البيانات لهذا الأسبوع، إذ تمثل علاوة خام إسبو سمة مؤقتة، وليس قيمة امتياز.
وإنّ نوعًا من النفط كان يُتداول بعلاوة 5 دولارات قبل شهرين لا يُباع بسعر 20 دولارًا لأنّ المشترين يرغبون فيه، بل لأنّهم لم يجدوا بديلًا.
وبمجرد وصول براميل حوض الأطلسي إلى ميناء شاندونغ في الصين بعلاوة تتراوح بين 15 و20 دولارًا، يصبح السعران متقاربين، وتُعدّ شحنات ديسمبر/كانون الأول المقبل أول دليل عملي على ذلك.
مشروع “فوستوك أويل” النفطي
وصلت هذا الأسبوع أول شحنة من مشروع “فوستوك أويل” النفطي التابع لشركة روسنفط الروسية (Rosneft) إلى الصين.
وعبرت ناقلة النفط من طراز أفراماكس تحمل اسم “فلاديمير مونوماخ” عبر “طريق البحر الشمالي”، وأفرغت حمولتها في مدينة يانتاي بمقاطعة شاندونغ، التي تُعد مركزًا لقطاع التكرير المستقل في الصين، ولم يُكشف عن هوية المشتري.
ويعود الاهتمام الكبير بمشروع “فوستوك أويل” إلى ضخامة نطاقه، إذ يمتد على مساحة تشمل 52 مربعًا استكشافيًا في شبه جزيرتي تايمير وغيدان، ويضم 13 حقلًا مكتشفًا، باحتياطيات تبلغ 6.5 مليار طن من النفط (ما يعادل 47.7 مليار برميل) ونحو 10 تريليونات متر مكعب من الغاز.
ويتميز النفط المستخرج بجودة عالية، إذ تتراوح نسبة الكبريت فيه بين 0.01% و0.1%، وتبلغ كثافته قرابة 40 درجة وفقًا لمقياس معهد البترول الأميركي (API).
وبدأت عمليات الشحن في 6 سبتمبر/أيلول 2026 عبر محطة بوختا سيفر الجديدة، التي تتغذى من خط أنابيب رئيس يمتد لمسافة 790 كيلومترًا، مزود بـ7 محطات ضخ ومجمع خزانات من المقرر توسيعه من 14 وحدة تخزين حاليًا إلى 102 وحدة عند اكتمال المشروع.
وتبلغ القدرة التصميمية للمشروع 30 مليون طن سنويًا، ومن المتوقع أن ترتفع إلى 50 مليون طن بحلول عام 2030، لتصل لاحقًا إلى 115 مليون طن.
ويمثل مشروع “فوستوك أويل” استجابةً كثيفة رأس المال للتحديات التي تمت مناقشتها في سياق هذا الأسبوع.
في المقابل، يقلص استعمال طريق القطب الشمالي لنقل نفط منخفض الكبريت مسافة الرحلة إلى شمال آسيا، ويقلل الاعتماد على الممرات البحرية الضيقة في البحر الأسود وبحر البلطيق التي تقيد المسارات المتجهة غربًا.
على الرغم من ذلك، فإن هذا المشروع يعمق في الوقت ذاته التبعية التي كان من المفترض أن يسهم في حلها، إذ ينتهي المسار عند سوق واحدة فقط، وتُخصص استثمارات رأسمالية تمتد لعقود طويلة بناءً على افتراض أن الطلب الصيني سيظل كبيرًا ومستمرًا.
وتُعد مسألة الشحن المذكورة أعلاه تجسيدًا دقيقًا للمخاطر التي تهدد صحة هذا الافتراض.
الخلاصة
حققت روسيا خلال أسبوع الطاقة رقمًا قياسيًا في إيرادات صادرات النفط والغاز الروسية دون أي مكاسب إضافية.
وحقق النفط المنقول بحرًا إيرادات أعلى من أي وقت مضى منذ فبراير/شباط 2022، في حين انخفضت الشحنات عن أي وقت مضى خلال 5 أسابيع، ما يشير إلى أن المكاسب ناتجة عن السعر وليس عن الموقع، ويُحدد هذا السعر بناءً على مضيق هرمز، والحصار البحري الأميركي للمواني الإيرانية، وأسعار الشحن، ولا تملك روسيا أيًا من هذه العوامل.
وهنالك 3 تطورات من شأنها أن تُغير هذا الوضع، أولها عودة تدفق شحنات الغاز المسال والنفط من الخليج العربي، ما يُقلل من علاوة خام إسبو ويُعيد للهند خياراتها.
وثانيها أن عودة أسعار الشحن إلى وضعها الطبيعي تجعل براميل النفط من حوض الأطلسي قادرة على المنافسة في شاندونغ، وهو ما تُظهره شحنات ديسمبر/كانون الأول المقبل.
وثالثها أن انتهاء الدورة الانتخابية الأميركية في 3 نوفمبر/تشرين الثاني 2026 يلغي ضغط أسعار الوقود المحلية الذي فتح قناة الديزل في المقام الأول.
فيلينا تشاكاروفا متخصصة في الشؤون السياسية بالدول المنتجة للطاقة
* هذا المقال يمثّل رأي الكاتبة ولا يعبّر بالضرورة عن رأي منصة الطاقة
موضوعات متعلقة..
اقرأ أيضًا..