طفرة مرتقبة في قدرات إسالة الغاز العالمية.. وأميركا أكبر المستفيدين من الحرب

تتجه قدرات إسالة الغاز العالمية إلى الارتفاع بنحو 1.8 مرة خلال المدة من 2024 إلى 2030، في ظل توسع المشروعات الجديدة.
ويتزامن ذلك مع إعادة تشكيل خريطة تجارة الغاز المسال بفعل التوترات الجيوسياسية واضطراب الإمدادات وحركة الشحن عبر مضيق هرمز.
وتسببت الحرب الإيرانية في تعطل جزء من القدرات القطرية لإنتاج الغاز المسال، بما يعادل 12.5% من إجمالي قدرات إسالة الغاز العالمية، ما زاد المنافسة على الشحنات المتاحة ورفع تكاليف النقل.
وتبرز الولايات المتحدة كونها أكبر المستفيدين من التحولات المرتقبة بالسوق، بفضل مرونة وجهات شحناتها وابتعادها عن مضيق هرمز، إلى جانب امتلاكها قدرات تشغيلية ومشروعات قيد التطوير، وفق تقرير حديث اطّلعت عليه وحدة أبحاث الطاقة (مقرّها واشنطن).
ارتفاع قدرات إسالة الغاز العالمية
تتجه قدرات إسالة الغاز العالمية إلى الارتفاع من 482 مليون طن سنويًا في عام 2024 إلى 874 مليونًا بحلول 2030، مع احتساب المشروعات التي وصلت إلى مراحل متقدمة من الإنشاء، بحسب تقديرات شركة غلوبال داتا لبيانات وتحليلات الطاقة.
ويُتوقع نمو قدرات إعادة التغويز من 59.378 تريليون قدم مكعبة (1.24 مليار طن) إلى أكثر من 77.800 تريليونًا (1.62 مليار طن)، بقيادة آسيا وأوروبا.
وخلال العام الماضي، بلغت قدرة إعادة التغويز العالمية قرابة 1.11 مليار طن سنويًا.
ومن المرجح ارتفاع معدلات تشغيل محطات إعادة التغويز في أوروبا، مع سعي الأسواق إلى تأمين شحنات إضافية قابلة لإعادة التوجيه بعلاوات سعرية مرتفعة.
ويأتي ذلك في ظل اعتماد القارة المتزايد على الغاز المسال المنقول بحرًا، بعد تحولها بعيدًا عن الغاز الروسي عبر خطوط الأنابيب منذ اندلاع الحرب في أوكرانيا.
وعلى الجانب الآخر، قد تشهد بعض أسواق جنوب وجنوب شرق آسيا انخفاضًا في معدلات تشغيل محطات إعادة التغويز، نتيجة تراجع الطلب وضعف القدرة على تحمل أسعار الغاز المسال.
الولايات المتحدة أكبر المستفيدين
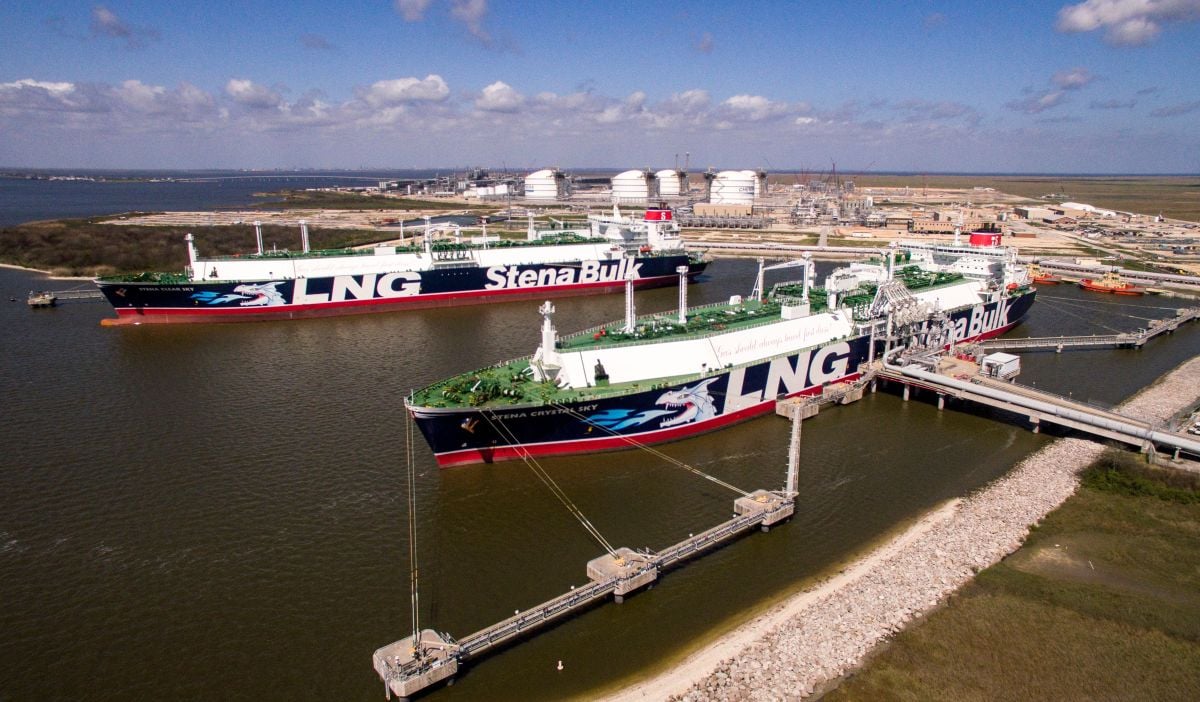
تمتلك أميركا الشمالية، بقيادة الولايات المتحدة، أكبر قاعدة تشغيلية لإسالة الغاز الطبيعي عالميًا، تصل إلى 132 مليون طن سنويًا.
وحاليًا، توجد مشروعات في مراحل متقدمة من التطوير بقدرة 159 مليون طن سنويًا، وأخرى في مراحل مبكرة بقدرة 151 مليونًا، ومن المتوقع دخول بعض هذه المشروعات حيز التشغيل بحلول عام 2030.
وتضع الحرب الإيرانية الولايات المتحدة في موقع المستفيد الأكبر من اضطراب تجارة الغاز المسال، إذ تتمتع شحناتها بمرونة في تحديد وجهة التصدير، ولا تعتمد مساراتها على مضيق هرمز.
وبفضل هذه المزايا، تصبح الولايات المتحدة أكبر مورد مرن إلى أوروبا، ومصدرًا للغاز المسال إلى الأسواق الآسيوية.
وخلال أول 10 أشهر من العام الجاري، ارتفعت صادرات الغاز المسال الأميركية إلى 105 ملايين طن، مقارنة بـ87 مليونًا في المدة المقابلة من 2025، أي بارتفاع يتجاوز 20%، بحسب بيانات وحدة أبحاث الطاقة.
وبلغت واردات الاتحاد الأوروبي من الغاز المسال الأميركي خلال هذه المدة قرابة 50 مليون طن.
تجارة الغاز المسال العالمية
رغم الدور الذي أداه الغاز المسال في تحويل الغاز الطبيعي إلى سلعة عالمية التداول، مستحوذًا على أكثر من 50% من تجارة الغاز الدولية، فإن التوترات الجيوسياسية باتت تهدد استقرار الإمدادات.
وعلى الرغم من أن إيران ليست من كبار مصدري الغاز المسال، فإن الحرب أدت إلى تراجع حاد في الإنتاج الإقليمي واضطراب انتظام حركة الشحن.
ونجم عن هذه التوترات توقف جزء من القدرة الإنتاجية للغاز المسال القطري، بما يعادل نحو 12.5% من إجمالي قدرات إسالة الغاز العالمية.
وتشير بيانات وحدة أبحاث الطاقة إلى تراجع صادرات قطر من الغاز المسال خلال أول 10 أشهر من 2026 بنسبة 64% على أساس سنوي، لتصل إلى 24 مليون طن، مقابل 68 مليونًا في المدة المقابلة من العام الماضي.
وبدأت الأسواق تعكس تداعيات هذه الاضطرابات في تكاليف الشحن البحري، ومدى توافر السفن المستأجرة، وتكاليف شراء الشحنات الفورية، ما أسهم في زيادة تقلبات السوق.
ودفعت هذه التطورات إلى إعادة النظر في إستراتيجيات تأمين الإمدادات مع زيادة الاعتماد على الموردين أصحاب المحافظ المتنوعة، والعقود التي تتيح مرونة تحديد وجهة الشحنات، وتنويع مسارات النقل البحري.
وترى غلوبال داتا أن تداعيات الحرب الروسية الأوكرانية والصراع الإيراني تعزز توجه سوق الغاز المسال نحو إعطاء علاوة سعرية أكبر للإمدادات الموثوقة، وزيادة المنافسة على الشحنات الإضافية المتاحة، مع التركيز على بناء سلاسل توريد مرنة تتماشى مع التوجهات السياسية.
موضوعات متعلقة..
اقرأ أيضًا..
المصدر..